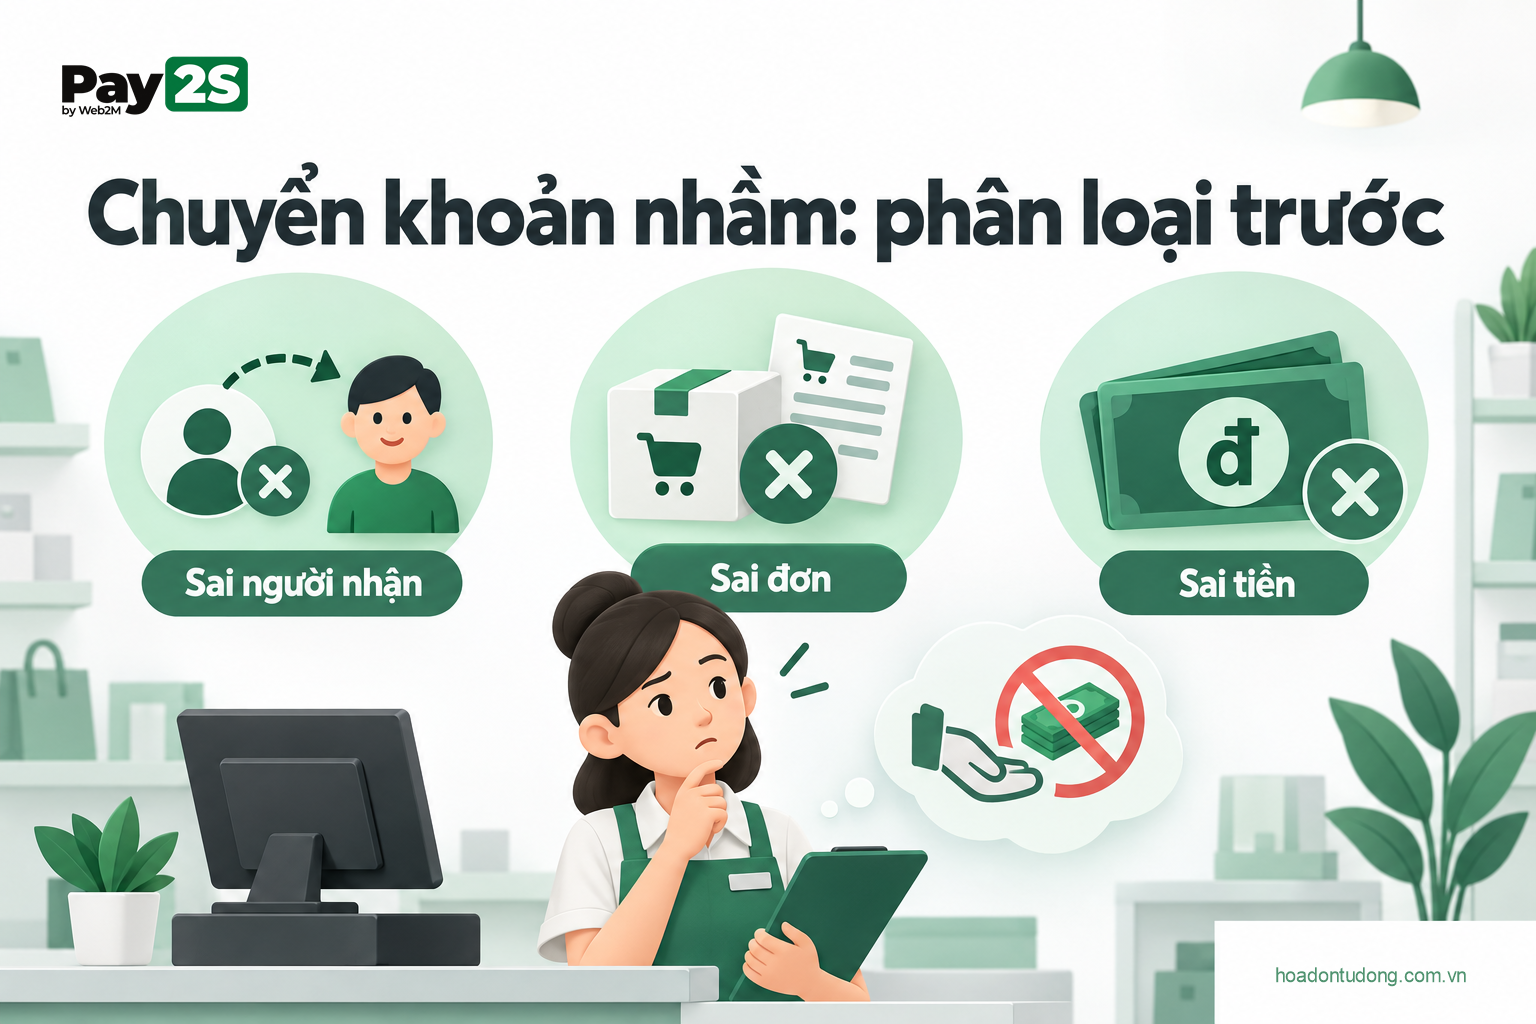
Làm sao để đối soát thanh toán khi khách chuyển khoản nhầm là câu hỏi cần trả lời bằng việc phân loại trước. Chuyển tới sai người nhận khác với chuyển đúng cửa hàng nhưng sai mã đơn; chuyển thiếu tiền lại khác khách trả hai lần. Nếu gộp tất cả thành “lỗi thanh toán”, nhân viên dễ hướng dẫn sai hoặc xử lý một khoản chưa thực sự nhận.
Bộ phận bán hàng, chăm sóc khách và người quản lý khoản thu cần cùng một hồ sơ để phối hợp: chứng cứ chuyển tiền, tài khoản đích và tình trạng đơn. Các luồng đối soát được giới thiệu trên hoadontudong.com.vn hỗ trợ tìm và phân bổ giao dịch; việc tra soát khoản chuyển sang người nhận khác phải đi qua ngân hàng theo yêu cầu của người chuyển.
Ba tình huống cần tách ngay khi tiếp nhận
| Tình huống | Điểm cần kiểm tra | Hướng xử lý |
|---|---|---|
| Sai người nhận | Tài khoản đích khác thông tin cửa hàng | Khách liên hệ ngân hàng chuyển theo kênh chính thức |
| Sai mã đơn | Tiền vào cửa hàng nhưng tham chiếu sai hoặc thiếu | Xác minh và điều chỉnh phân bổ có duyệt |
| Sai số tiền | Khoản nhận thiếu, thừa hoặc trả nhiều lần | Đối chiếu số thực nhận và chính sách xử lý |
Trường hợp chưa rõ tiền đã về đâu nên giữ trạng thái chờ xác minh. Không ép nhân viên chọn một loại lỗi để đóng phiếu nhanh. Khi có kết quả ngân hàng hoặc dữ liệu phía nhận, cập nhật phân loại và giữ lịch sử thay đổi để người khác theo dõi được diễn biến.
Giữ một hồ sơ chung thay vì hỏi lại khách nhiều lần
Hồ sơ cần mã đơn, số tiền phải thu, thời điểm chuyển, tài khoản đích khách đã dùng, ngân hàng và mã tham chiếu nếu có. Ghi rõ khách báo trạng thái gì, cửa hàng đã kiểm tra nguồn nào và ai tiếp nhận. Một sự việc có thể đi qua nhiều ca, vì vậy dữ liệu không nên chỉ nằm trong tin nhắn riêng.
Chỉ thu thập phần phục vụ đối chiếu. Khách có thể che số dư và những giao dịch khác khi cung cấp ảnh. Không yêu cầu mật khẩu, OTP hoặc quyền điều khiển ứng dụng. Chứng cứ khách gửi giúp tìm kiếm, nhưng cửa hàng vẫn cần kiểm tra nguồn nhận trước khi giao hàng hoặc hoàn tiền.
Đừng kết luận từ tên người chuyển, vì người mua có thể nhờ người khác trả hộ. Khi có nhiều giao dịch tương tự, cần phối hợp thêm tham chiếu, thời gian và hồ sơ đơn. Nếu không đủ căn cứ xác định duy nhất, ghi rõ còn thiếu gì thay vì chọn khoản gần nhất.
Tiền sang sai người nhận: ngân hàng là đầu mối tra soát
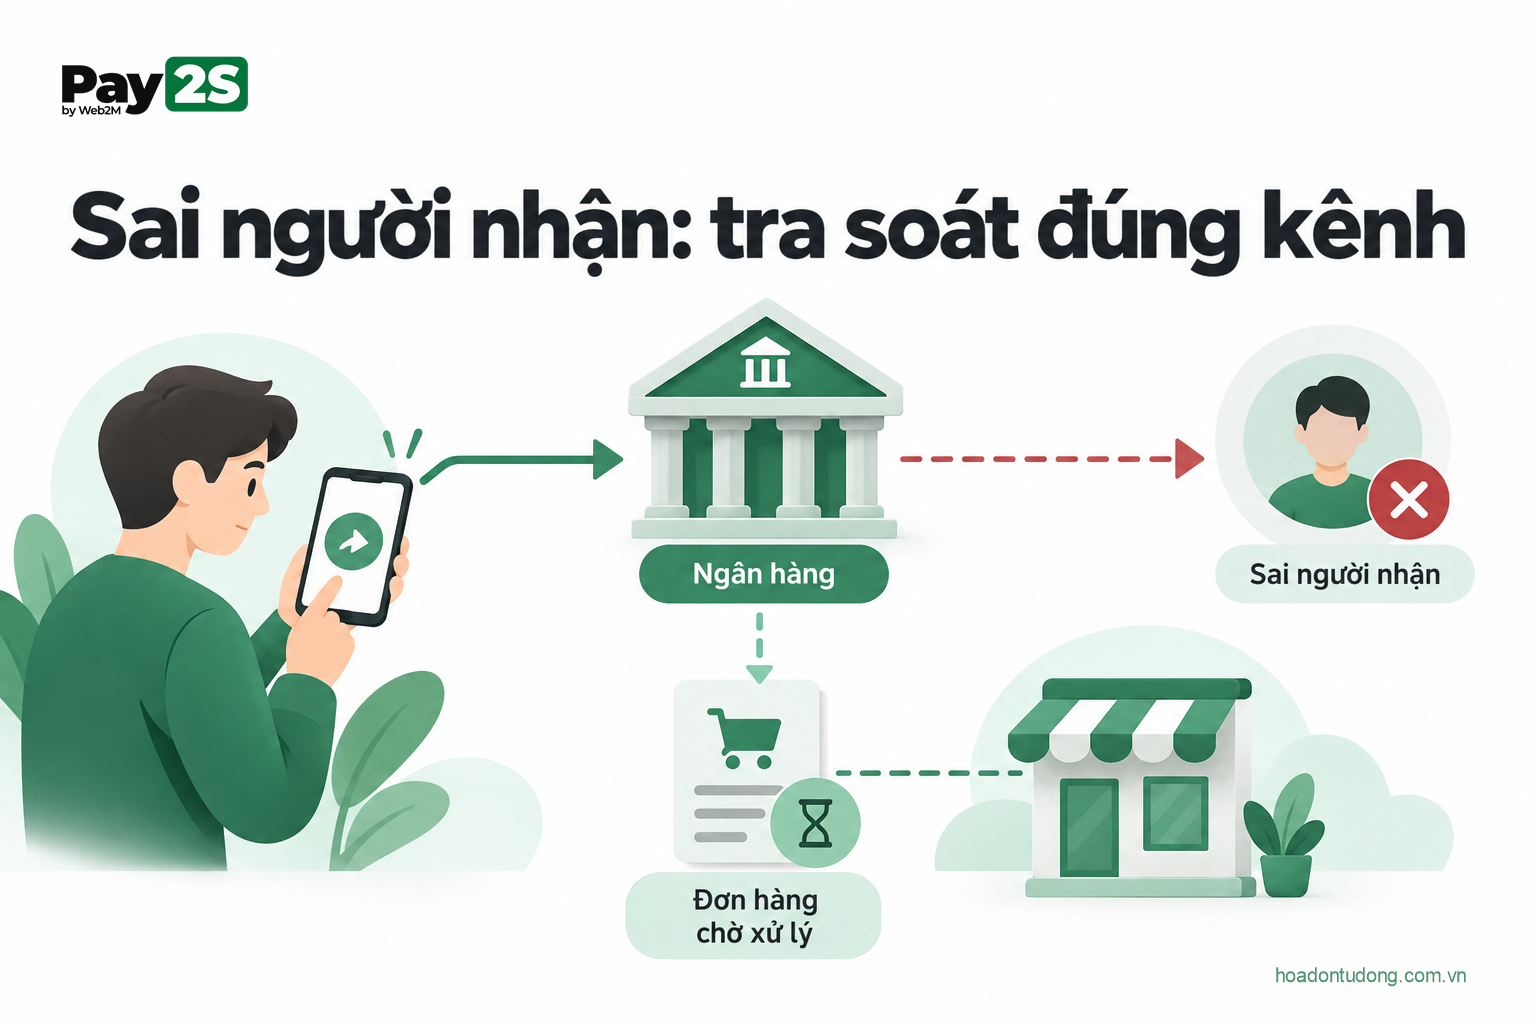
Khi tài khoản đích khác thông tin cửa hàng đã cung cấp, cần nói rõ cửa hàng chưa xác nhận nhận được khoản đó. Khách nên liên hệ ngân hàng chuyển bằng ứng dụng hoặc kênh chính thức để hỏi cách lập yêu cầu phù hợp. Giữ mã giao dịch và thông tin đích phục vụ quá trình này.
Vietcombank có hướng dẫn tra soát trực tuyến cho các lý do như chuyển nhầm người hưởng, sai thông tin hoặc người hưởng chưa nhận tiền. Điều kiện và thời gian xử lý phụ thuộc loại giao dịch. Hướng dẫn cũ không nên được sao thành cam kết thời hạn hoặc các nút hiện hành cho mọi ngân hàng.
BIDV iBank FAQ cũng mô tả ngân hàng hỗ trợ gửi yêu cầu hoàn khi chuyển thành công nhưng nhầm người nhận; không coi đó là tiền tự động quay lại. Nhân viên cửa hàng không được hứa chắc sẽ thu hồi hoặc tự liên hệ một người lạ thay khách dựa trên thông tin chưa xác minh.
Đơn bán của cửa hàng tiếp tục theo chính sách chờ thanh toán hoặc giữ hàng đã thống nhất. Nếu khách muốn thanh toán lại bằng phương thức khác để mua hàng, ghi nhận đó là quyết định mới và lưu liên kết với phiếu đang mở. Cửa hàng không nên hoàn một khoản mình chưa nhận.
Đúng tài khoản cửa hàng nhưng nhầm mã đơn
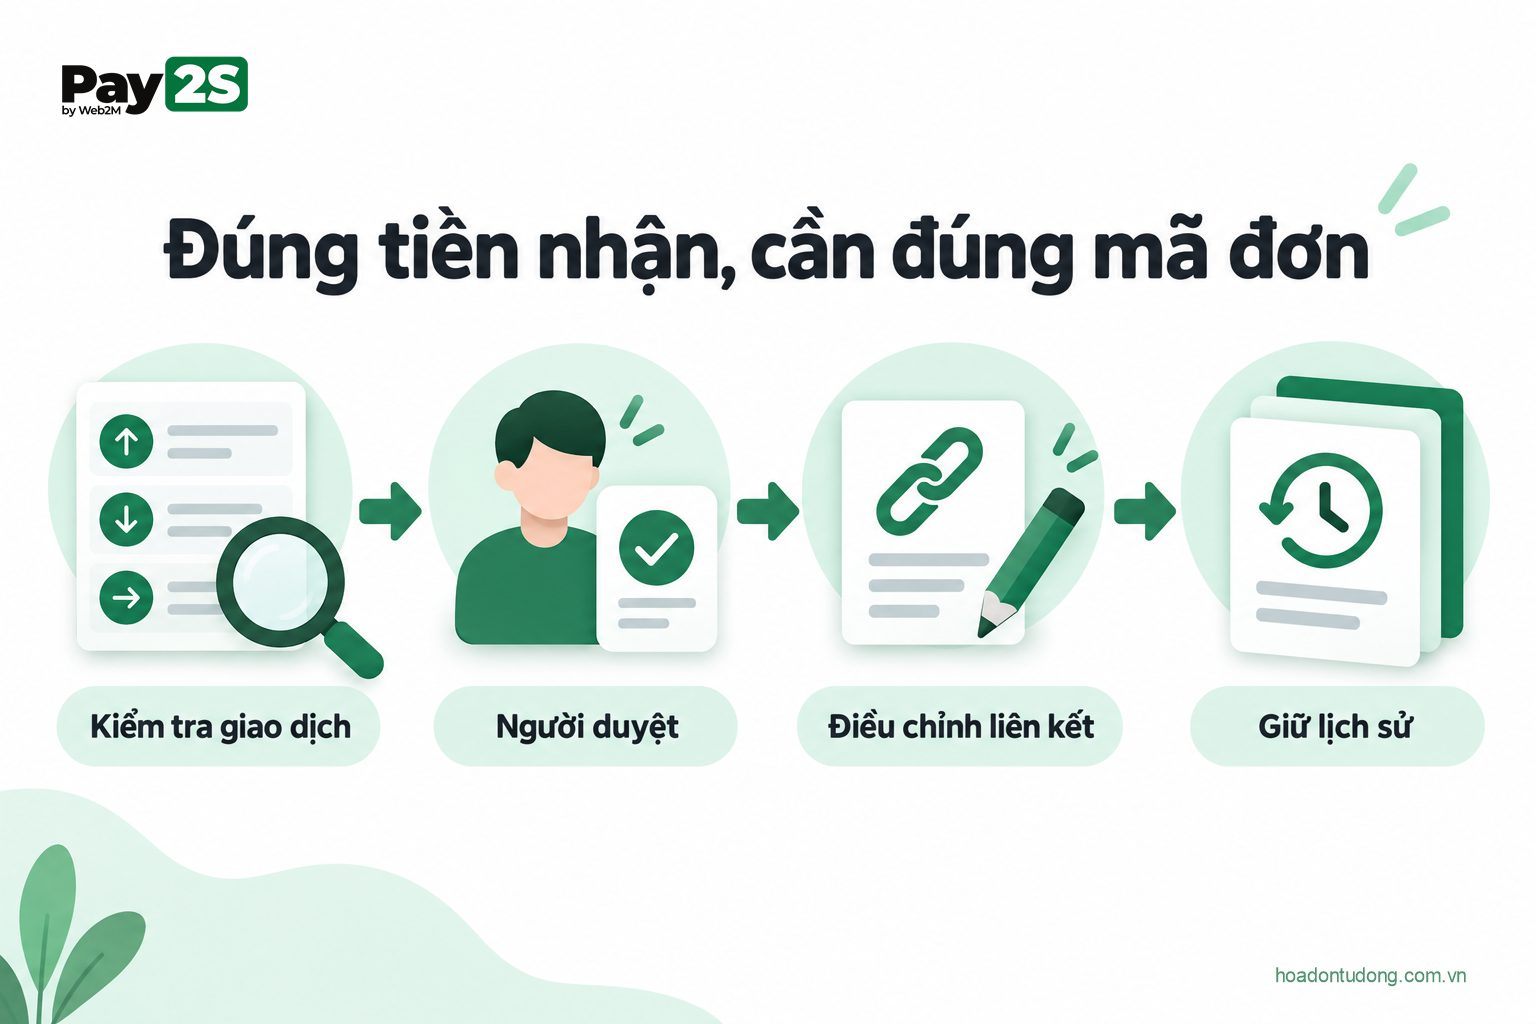
Ở tình huống này, tìm giao dịch phía nhận trước rồi mới điều chỉnh đơn. Nguồn có thể là dữ liệu ngân hàng được phép truy cập hoặc kết nối đã cấu hình. Với Pay2S, đọc luồng biến động số dư để hiểu lớp dữ liệu, không chỉ dựa vào âm thanh thông báo ở quầy.
Nếu khoản thu đang gắn vào đơn khác, cần kiểm tra đơn đó đã giao, phát hành hóa đơn hoặc thực hiện dịch vụ chưa. Điều chỉnh một liên kết thanh toán có thể ảnh hưởng tới nhiều bước phía sau. Không chỉ đổi mã đơn trong một ô rồi bỏ qua lịch sử xử lý cũ.
Khi đủ chứng cứ, người có quyền duyệt chuyển phân bổ hoặc ghép thủ công, giữ giao dịch gốc, đơn trước/sau và lý do. Nếu đơn cũ đã có tác động nghiệp vụ, phối hợp bộ phận liên quan xử lý theo quy trình. Hệ thống cần thể hiện khoản tiền được điều chỉnh, không tạo thêm một khoản thu mới.
Sai số tiền: giữ nguyên khoản nhận, xử lý phần chênh
Khách chuyển thiếu cần biết cửa hàng đã xác nhận nhận bao nhiêu và còn thiếu bao nhiêu. Nếu được phép trả bổ sung, liên kết khoản tiếp theo với cùng đơn và giữ từng giao dịch. Không sửa số tiền nguồn để biến đơn thành đủ tiền, cũng không cộng lại khoản cũ mỗi lần cập nhật.
Khách chuyển thừa cần thỏa thuận cách xử lý theo chính sách thực tế. Người duyệt phải kiểm tra số thực nhận, những khoản đã phân bổ và yêu cầu của khách. Nếu hoàn tiền, xác minh người yêu cầu cùng kênh hoàn được phép, không chuyển sang một tài khoản mới chỉ vì tin nhắn thúc giục.
Trong trường hợp trả hai lần, cần thấy hai định danh giao dịch thật. Hai webhook của cùng một giao dịch chỉ là gửi lại, không chứng minh tiền thừa. Ngược lại, không được loại một khoản tiền thật bằng quy tắc chống trùng dựa trên cùng số tiền hoặc thời gian gần nhau.
Phần kiểm soát dữ liệu có thể tham khảo phân biệt thông báo trùng và khoản thu trùng. Quyết định xử lý phần chênh vẫn cần người có quyền cùng chứng cứ rõ ràng.
Cửa hàng nhận tiền không rõ nguồn và có người đòi hoàn

Trước hết, kiểm tra khoản ghi có thực tế và giữ nguyên dữ liệu. Không tự coi tiền đó là doanh thu của một đơn đang chờ vì cùng số tiền. Tách vào danh sách chưa phân bổ để người phụ trách xác minh mà không ảnh hưởng báo cáo đơn đã thu.
BIDV có cảnh báo thủ đoạn liên quan chuyển nhầm tiền và mạo danh để yêu cầu hoàn hoặc cung cấp thông tin bảo mật. Nếu người liên hệ gửi link tra soát hay yêu cầu chuyển phí để lấy lại tiền, cửa hàng nên làm việc qua kênh ngân hàng chính thức thay vì thao tác theo tin nhắn.
Khi ngân hàng hoặc quy trình xác minh yêu cầu phối hợp, cung cấp chứng cứ theo đúng kênh và quyền hạn. Lưu diễn biến cùng người xử lý. Không công khai thông tin tài khoản hoặc danh tính người chuyển lên nhóm bán hàng rộng chỉ để tìm nhanh nguồn tiền.
Đối soát tự động nên hỗ trợ gì cho người xử lý?
Hệ thống có thể tập hợp giao dịch, gợi ý hồ sơ liên quan và phân loại thiếu dữ liệu, thiếu tiền, thu thừa hoặc tham chiếu không rõ. Những trường hợp khớp duy nhất theo rule được duyệt có thể đi tiếp; trường hợp mâu thuẫn cần dừng ở hàng đợi có đầu mối.
Giữ trạng thái giao dịch, phân bổ, đơn hàng và khoản hoàn riêng. Khi nhân viên sửa phân bổ, hệ thống không nên tự coi đã hoàn tiền hoặc đã đảo toàn bộ nghiệp vụ. Một màn hình giải thích được các bước sẽ giúp người xử lý ít phải đoán hơn nhiều nút “xác nhận” chung chung.
Hủy đơn chưa thanh toán cũng khác hoàn tiền. Tài liệu Collection Link Pay2S giới hạn thao tác hủy cho đơn chưa trả; xem điều kiện hủy đơn nếu cửa hàng đang dùng luồng này. Không gán nút hủy thành khả năng lấy lại khoản đã chuyển.
Cách phản hồi khách trong lúc chờ xác minh
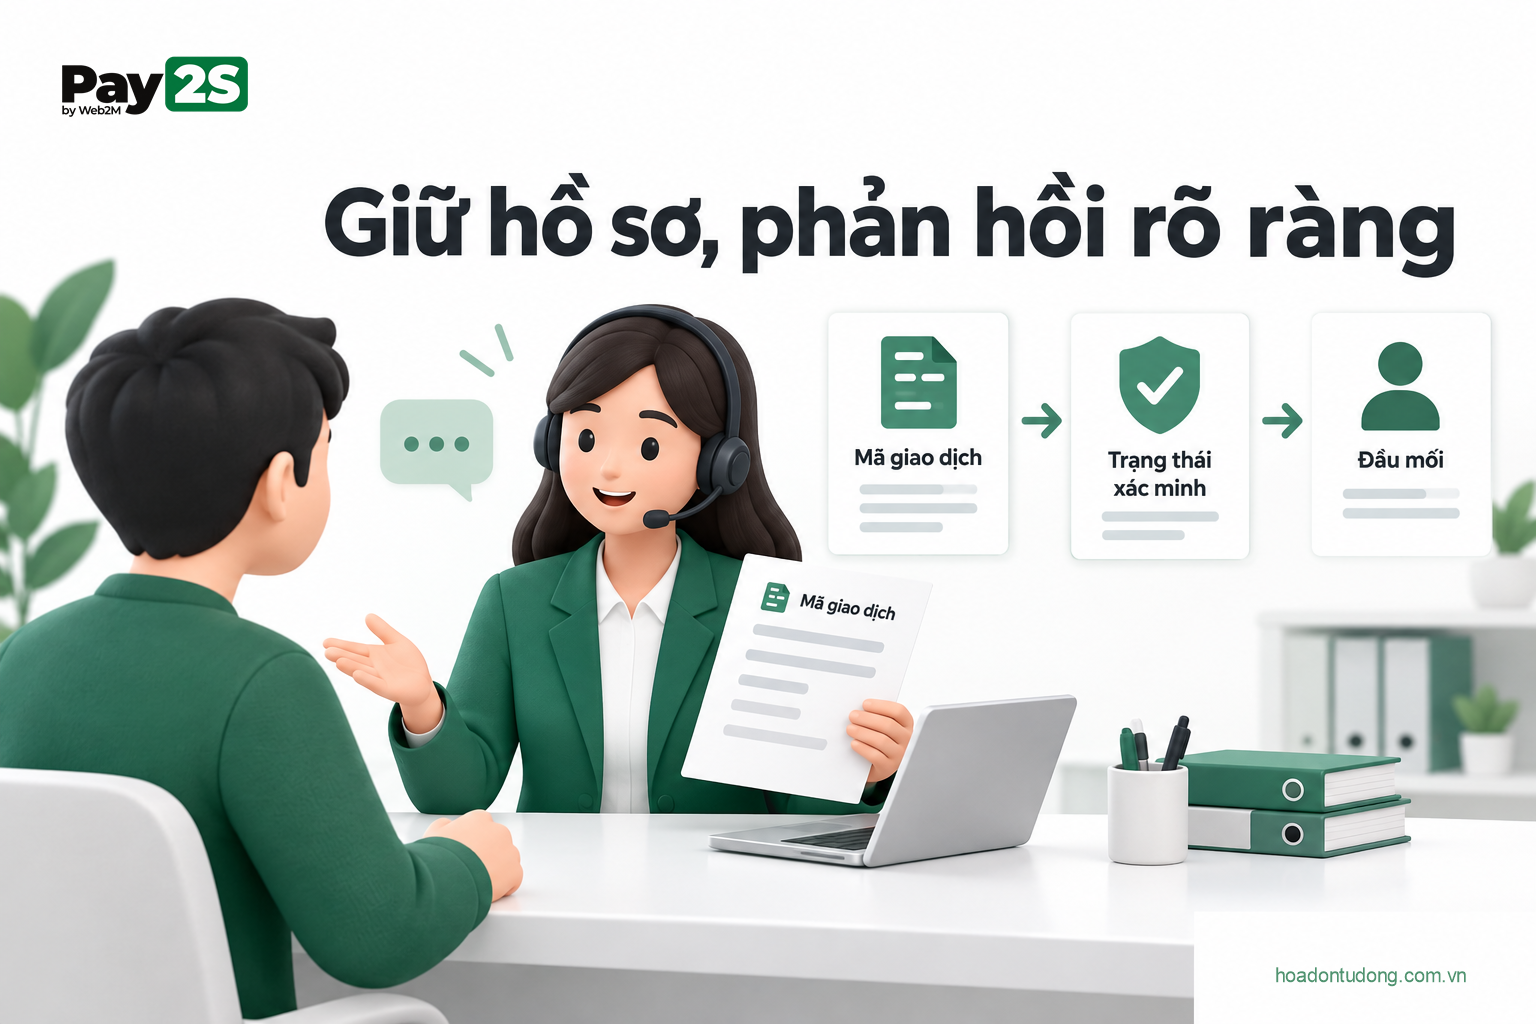
Nhân viên có thể thông báo: “Cửa hàng đã tiếp nhận mã giao dịch và đang kiểm tra khoản nhận. Hiện đơn được giữ chờ xác minh; chúng tôi sẽ cập nhật sau khi đối chiếu xong.” Câu trả lời này nói rõ việc đang làm mà không kết luận khách chưa trả.
Nếu xác định sai người nhận, cần chuyển thông điệp sang đúng phạm vi: “Thông tin đích khác tài khoản nhận của cửa hàng. Anh/chị vui lòng liên hệ ngân hàng chuyển qua kênh chính thức để tra soát; cửa hàng có thể cung cấp lại thông tin thanh toán của đơn.” Không hẹn một thời gian hoàn tiền khi chưa có kết quả từ ngân hàng.
Hẹn mốc cập nhật nội bộ trong khả năng thực hiện, kể cả khi chưa có kết luận cuối. Khách nên biết ai đang phụ trách và đã cần bổ sung gì. Một phiếu có trách nhiệm rõ giúp tránh việc khách bị chuyển qua nhiều nhân viên rồi phải gửi lại cùng ảnh.
Phòng ngừa từ bước hiển thị thanh toán
Đưa thông tin nhận rõ ràng trên cùng một nguồn có thể kiểm soát, tránh nhiều số tài khoản cũ rải trong hội thoại. Nếu dùng mã theo đơn hoặc link thanh toán, giữ mã đơn và số tiền theo dữ liệu server. Khi đơn đổi giá, cần cập nhật đúng luồng thay vì để khách dùng thông tin cũ.
Với website, có thể xem cách tạo link thanh toán gắn với đơn. Dù có QR, khách vẫn cần kiểm tra người nhận và số tiền trước xác nhận. Cửa hàng cũng phải nghiệm thu hai đơn đồng giá, khoản thiếu/thừa và giao dịch đến muộn.
Sau khi đóng một sự việc, giữ kết quả và nguyên nhân: khách dùng tài khoản cũ, hướng dẫn chưa rõ, tham chiếu bị thiếu hay rule ghép sai. Sửa đúng điểm gây nhầm sẽ giảm lần lặp lại. Hồ sơ được giải quyết tốt là hồ sơ có thể giải thích tiền đã đi đâu và cửa hàng đã làm gì, không chỉ là một ticket đã được đánh dấu đóng.
Nguồn: Vietcombank: tra soát trực tuyến; BIDV iBank FAQ; BIDV: cảnh báo giao dịch an toàn; Pay2S hủy đơn. Điều kiện tiếp nhận và tiến độ tra soát cần xác nhận với ngân hàng thực hiện.