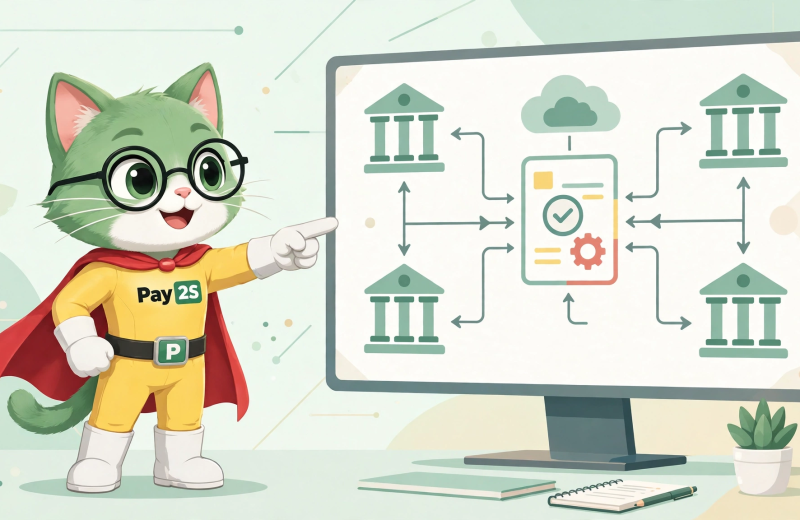
Đối soát thủ công thường bắt đầu bằng mở ứng dụng ngân hàng, tìm khoản tiền rồi đổi trạng thái đơn. Khi số đơn tăng, thao tác này dễ bỏ sót khoản chưa rõ nội dung hoặc xác nhận nhầm hai đơn có cùng giá trị. Phần cần tự động hóa là đường nối từ dữ liệu tiền đến nghĩa vụ, cùng bằng chứng cho mỗi quyết định.
Bài viết trên hoadontudong.com.vn giải thích Pay2S tham gia vào đường nối ấy và những phần doanh nghiệp vẫn phải tổ chức. Có thể đọc giới thiệu API Pay2S để xác định luồng, rồi chọn contract phù hợp: thông báo thanh toán theo đơn khác dữ liệu giao dịch ngân hàng tổng quát.
Pay2S là gì trong bài toán đối soát?
Đối soát là kiểm tra khoản tiền có liên quan đến nghĩa vụ nào, đã được áp dụng đúng hay chưa và còn chênh lệch gì. Nó không kết thúc ở việc nhìn thấy tiền vào. Doanh nghiệp cần giữ đơn nguồn, dữ liệu thực nhận và kết quả phân bổ để có thể giải thích con số cuối ngày.
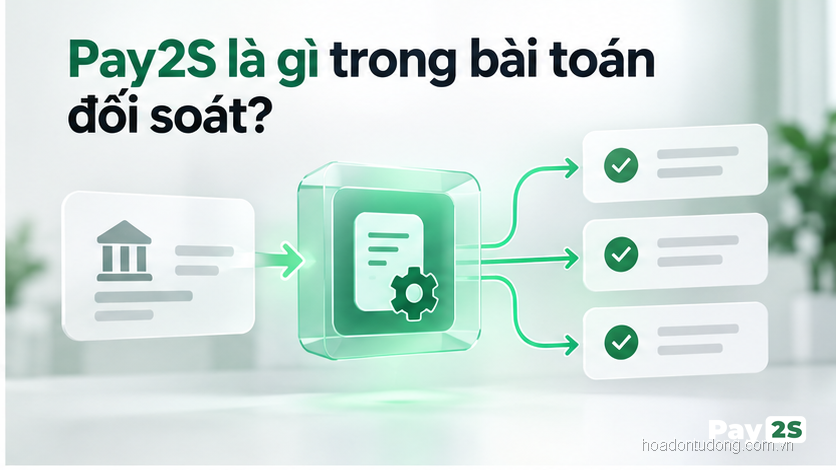
Pay2S có công cụ API và thông báo giúp đưa dữ liệu vào quy trình. Với webhook giao dịch ngân hàng, ứng dụng tiếp nhận nguồn giao dịch rồi áp dụng quy tắc nghiệp vụ. Với Collection Link, IPN mang kết quả gắn với đơn thanh toán theo contract riêng.
Hai cách này có phạm vi khác nhau. Một công ty quản lý nhiều khoản thu không tạo qua checkout không nên kỳ vọng tất cả đều xuất hiện như IPN đơn hàng. Ngược lại, handler IPN không nên dùng như bộ nhập mọi giao dịch ngân hàng. Chọn nguồn phù hợp giúp giảm khoảng trống dữ liệu ngay từ đầu.
Giá trị vận hành cần kiểm chứng là nhân viên bớt dò dữ liệu, vẫn tìm được khoản chưa rõ và biết vì sao hệ thống ghép một khoản vào đơn. Bảng tổng khớp nhanh chưa đủ nếu các bản ghi ngoại lệ bị bỏ ngoài báo cáo.
Từ nội dung chuyển khoản đến orderId
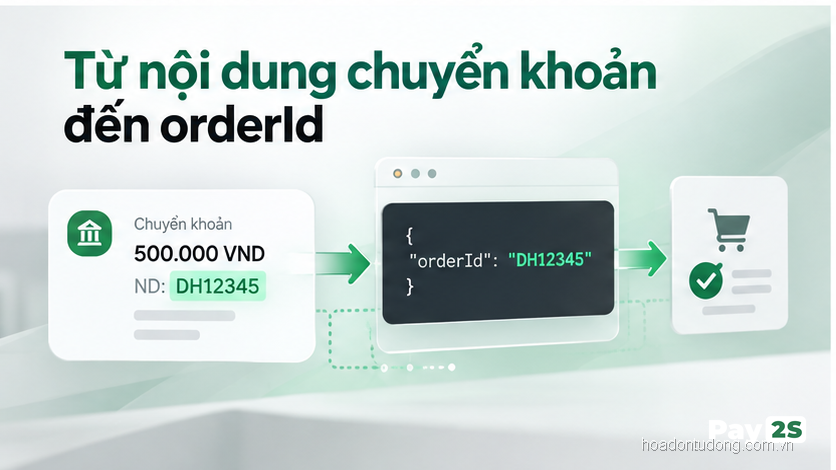
orderId là tham chiếu đơn tại merchant, còn nội dung chuyển khoản và định danh giao dịch phục vụ những vai trò khác. Giữ chúng ở các trường riêng thay vì gộp tất cả thành một “mã thanh toán”. Một người hỗ trợ cần bắt đầu từ mã khách biết rồi truy đến dữ liệu kỹ thuật liên quan.
Với Collection Link V2, orderInfo thực tế cần được lưu từ response, theo đặc tả V2. Không mặc định nó luôn trùng giá trị request. Ứng dụng giữ orderId nội bộ ổn định và lưu thêm tham chiếu trả về để đối chiếu kết quả.
Secret Key thuộc cấu hình backend và phạm vi xác minh, không phải dữ liệu khách cung cấp để ghép đơn. Đừng dùng một trường tùy ý trên trình duyệt để chọn bộ khóa hoặc thay tài khoản nhận. Quy tắc mapping phải được kiểm soát tại server.
Tình huống giả định: hai khách cùng trả 500.000 đồng cho hai đơn khác nhau trong một buổi sáng. Chỉ dùng số tiền và khoảng thời gian có thể tạo ra hai ứng viên tương đương. Hệ thống cần tham chiếu chắc chắn hơn hoặc chuyển cho người kiểm tra, thay vì tự chọn đơn gần nhất rồi coi khoản còn lại là đã giải quyết.
Với nội dung sai, giữ dữ liệu nguyên bản và kết quả phân tích riêng. Việc chuẩn hóa chữ hoa, dấu cách hoặc tiền tố có thể hỗ trợ tìm kiếm, nhưng không nên ghi đè nguồn. Khi khách phản ánh, người xử lý cần nhìn được ngân hàng đã gửi gì và phần mềm đã diễn giải thế nào.
IPN giảm thao tác thủ công thế nào?
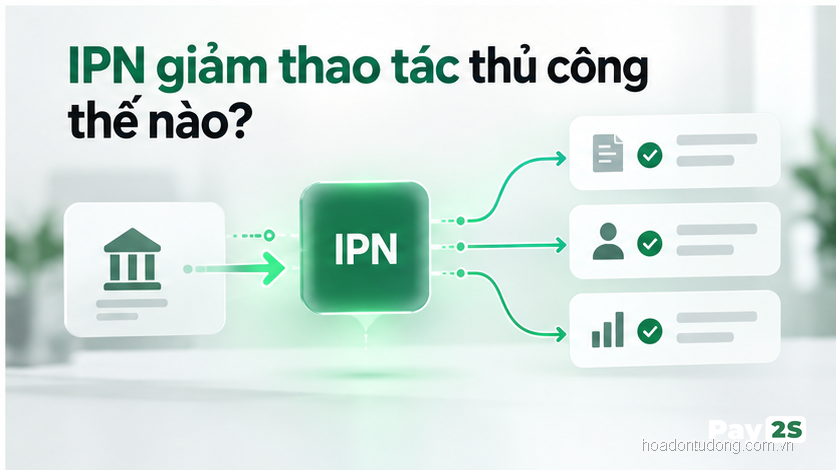
IPN giảm bước kiểm tra lặp khi backend có thể xác minh và đối chiếu kết quả với đơn đã lưu. Theo contract IPN, merchant kiểm tra chữ ký, phạm vi, đơn và tiền, sau đó lưu bền vững trước ACK. Xem thêm hướng dẫn endpoint tiếp nhận để triển khai nhánh này.
Điểm thay đổi trong công việc là người vận hành tập trung vào ngoại lệ thay vì mở từng đơn đã đủ căn cứ. Tuy nhiên, hồ sơ ngoại lệ phải còn rõ: dữ liệu nào thiếu, nguồn nào đang chờ và ai tiếp tục xử lý. Nếu tự động hóa chỉ giấu danh sách khó, phần công nợ sẽ mất khả năng kiểm tra.
Chống xử lý trùng cần nằm ở database. Khi thông báo hợp lệ gửi lại, backend nhận ra kết quả đã được áp dụng và không tạo tác vụ mới. Đội vận hành nên phân biệt số lượt thông báo với số khoản tiền thực tế, tránh hiểu một log gửi lại là khách trả thêm.
Không phụ thuộc người mua quay lại trang. Bài redirect và IPN giải thích hai vai trò. Khách đóng tab vẫn có thể đã trả; nhân viên cần đọc dữ liệu backend thay vì kết luận từ trạng thái trình duyệt.
Xử lý lệch tiền và thiếu callback
Khi một khoản không khớp, trước hết xác định lệch ở lớp nào: chưa có dữ liệu ngân hàng, chưa tiếp nhận thông báo, chưa ghép đơn hoặc đã ghép nhưng tác vụ sau đó lỗi. Mỗi lớp cần bằng chứng và cách phục hồi riêng. Không đổi đơn thành đã trả chỉ để kết thúc yêu cầu hỗ trợ.
Với tiền thiếu, ghi số đã nhận và nghĩa vụ còn lại theo chính sách được phê duyệt. Với tiền thừa, giữ khoản chưa phân bổ để xác minh hướng xử lý. Nhân viên không tự tạo một ngưỡng bỏ qua chênh lệch cho từng khách chỉ vì số tiền nhỏ.
Nếu khách nói đã chuyển nhưng ứng dụng chưa có dữ liệu, hỏi thông tin tối thiểu: thời điểm, số tiền, tài khoản nhận và mã tham chiếu có thể tra cứu. Ảnh chuyển khoản giúp định hướng tìm kiếm nhưng cần được kiểm tra với khoản thực nhận. Không yêu cầu khách cung cấp OTP hoặc thông tin đăng nhập ngân hàng.
Khi thiếu callback, kiểm tra endpoint, kết quả gửi và hồ sơ đã tiếp nhận trước khi replay. Một thông báo có thể đã được lưu nhưng tác vụ nội bộ chưa xong; gửi lại toàn bộ mà không chống trùng sẽ tạo thêm rủi ro. Hướng dẫn vận hành chống trùng bổ sung cách giữ kết quả và phục hồi tác vụ.
Với khoản chưa rõ thuộc đơn nào, tạo đề xuất ghép cùng bằng chứng để người được phân quyền duyệt. Giữ cả kết quả trước và sau khi sửa. Quy trình này giúp giải thích được quyết định sau nhiều ca làm, thay vì phụ thuộc hội thoại riêng của một nhân viên.
Audit trail cho kế toán và vận hành
Audit trail cần cho biết dữ liệu đến từ đâu, hệ thống đã kiểm tra gì và ai thay đổi kết quả. Lịch sử kỹ thuật mô tả request hoặc tác vụ; lịch sử nghiệp vụ ghi lý do ghép khoản tiền, điều chỉnh hoặc chuyển cấp. Hai lớp này bổ sung cho nhau, không nên chỉ giữ một trong hai.
Nhật ký nên có tham chiếu đơn, giao dịch, thời gian nguồn và thời gian ghi nhận. Khi dữ liệu đến muộn, hai thời điểm giúp kế toán hiểu vì sao khoản thu xuất hiện ở một lần xử lý khác ngày phát sinh. Không đổi ngày nguồn chỉ để báo cáo cuối ngày cân hơn.
Quyền sửa và quyền xem cần tách theo nhiệm vụ. Nhân viên hỗ trợ có thể tra cứu hồ sơ; người duyệt mới quyết định ghép ngoại lệ hoặc điều chỉnh. Tác động quan trọng phải giữ người thực hiện cùng lý do, kể cả khi được gọi từ một công cụ quản trị nội bộ.
Với dữ liệu nhạy cảm, chọn trường thực sự cần và thời hạn lưu phù hợp. Log không nên chứa bí mật tích hợp hoặc tràn thông tin người mua. Khi gửi hồ sơ cho hỗ trợ, dùng bản đã che dữ liệu và mã tham chiếu đủ để tìm lại.
Giới hạn của tự động hóa
Tự động hóa cần quy tắc đúng và dữ liệu đủ. Một luồng nhận thông báo hoạt động không tự biết chính sách công nợ, cấn trừ hoặc hoàn tiền của doanh nghiệp. Những nghiệp vụ này cần được xác định ở hệ thống nguồn và kiểm thử theo tình huống thực tế.
Với B2B, một khoản gộp có thể trả nhiều hóa đơn; với bán lẻ, một đơn có thể được trả nhiều lần. Cần mô hình phân bổ phù hợp để giữ phần đã áp dụng và phần còn lại. Không ép mọi quan hệ thành một giao dịch tương ứng đúng một đơn nếu hoạt động thực tế không như vậy.
Việc tự động khớp cũng không thay bước kiểm tra định kỳ. Dữ liệu nguồn thiếu hoặc tác vụ tồn có thể chưa hiện thành lỗi ngay. Cuối ngày hoặc cuối kỳ, đối chiếu số đã nhận, số đã phân bổ và danh sách cần xử lý; từng chênh lệch phải có nguồn giải thích.
Ví dụ kỹ thuật an toàn cho Pay2S là gì
Sơ đồ dưới minh họa xử lý một kết quả IPN đã qua xác minh, không phải chương trình hoàn chỉnh. Secret Key vẫn nằm tại backend; transaction và điều kiện chống trùng thuộc ứng dụng merchant.
IPN hợp lệ → tìm orderId → khóa bản ghi → so amount
→ chưa paid: cập nhật paid + outbox
→ đã paid: không cộng lại → ACK success
Nhánh đã trả không áp dụng tiền thêm cho cùng kết quả. Nhánh chưa trả cập nhật và ghi tác vụ có kiểm soát, rồi ACK sau lưu bền vững. Nếu khách thực sự trả thêm một giao dịch khác, cần giữ hồ sơ tài chính mới theo chính sách thay vì dùng nhánh trùng để bỏ qua.
Quy trình triển khai Pay2S là gì
Bắt đầu từ danh sách nghĩa vụ và nguồn ngân hàng cần theo dõi. Xác định tham chiếu, quy tắc ghép và cách giữ khoản chưa rõ. Tiếp theo triển khai tiếp nhận, xác minh và transaction, rồi nối tác vụ nghiệp vụ cùng báo cáo ngoại lệ.
Nên thử một nhóm đơn trong một kỳ có dữ liệu đối chứng. So kết quả tự động với cách đang làm, giải thích từng chênh lệch rồi mới mở rộng. Không loại hồ sơ khó chỉ để đạt một tỷ lệ khớp đẹp; chính chúng cho thấy quy trình còn thiếu gì.
Câu hỏi thường gặp về Pay2S là gì
Pay2S có thay hệ thống kế toán không?
Không nên coi lớp thanh toán là sự thay thế toàn bộ kế toán. Dữ liệu nhận cần được phân bổ và ghi nhận theo quy trình của doanh nghiệp, đồng thời giữ chứng từ liên quan.
Tự động hóa có hết lệch giao dịch không?
Không. Có thể vẫn thiếu tham chiếu, sai nội dung hoặc dữ liệu đến muộn. Hệ thống cần nhận diện và chuyển ngoại lệ cho người xử lý, không bỏ qua chúng.
Có nên dùng orderInfo làm khóa duy nhất?
Không nên. Giữ orderId merchant ổn định và lưu các tham chiếu thanh toán riêng. Với V2, orderInfo thực tế lấy từ response; nó có vai trò khác mã đơn nội bộ.
Ảnh chuyển khoản có cần nữa không?
Ảnh có thể hỗ trợ tra cứu khi khách phản ánh, nhưng kết luận phải dựa vào dữ liệu nguồn được xác minh. Không chỉ nhìn ảnh rồi đổi trạng thái thanh toán.
Pay2S có phù hợp hóa đơn không?
Có thể khảo sát luồng V2 và cấu hình hóa đơn phù hợp. Cần giữ trạng thái hóa đơn riêng, xác nhận dữ liệu cùng điều kiện phát hành thay vì suy từ trạng thái tiền.
Kết luận
Đối soát tốt giảm việc dò lặp nhưng vẫn giải thích được từng khoản tiền. Khi nguồn dữ liệu, quy tắc phân bổ và lịch sử điều chỉnh rõ, đội vận hành có thể tập trung vào hồ sơ cần quyết định mà không mất khả năng kiểm tra số liệu.
Đọc tiếp theo nhu cầu trong cụm Pay2S
- Pay2S là gì? Tổng quan giải pháp thanh toán trực tuyến tự động
- Pay2S là gì? API Pay2S hoạt động như thế nào trong hệ thống thanh toán
- Pay2S là gì? Pay2S có phải là cổng thanh toán không?
- Pay2S là gì? Luồng thanh toán từ lúc tạo đơn đến khi xác nhận
- Pay2S là gì? Pay2S hỗ trợ thanh toán QR và ngân hàng như thế nào?
Bộ tiêu chí nghiệm thu Pay2S là gì
Thử đơn đúng, sai nội dung, cùng số tiền, khoản trả thêm và callback gửi lại. Kiểm tra dữ liệu cuối để phân biệt một giao dịch bị xử lý nhiều lần với nhiều giao dịch thật cho cùng nghĩa vụ. Dữ liệu sai không được tự khớp để làm bài test đạt.
Người vận hành cần tìm được khoản chưa phân bổ, biết bằng chứng còn thiếu và tiếp tục hồ sơ qua ca làm. Khi những thao tác đó chạy được trên dữ liệu đối chứng, doanh nghiệp mới có căn cứ mở tự động hóa cho phạm vi lớn hơn.