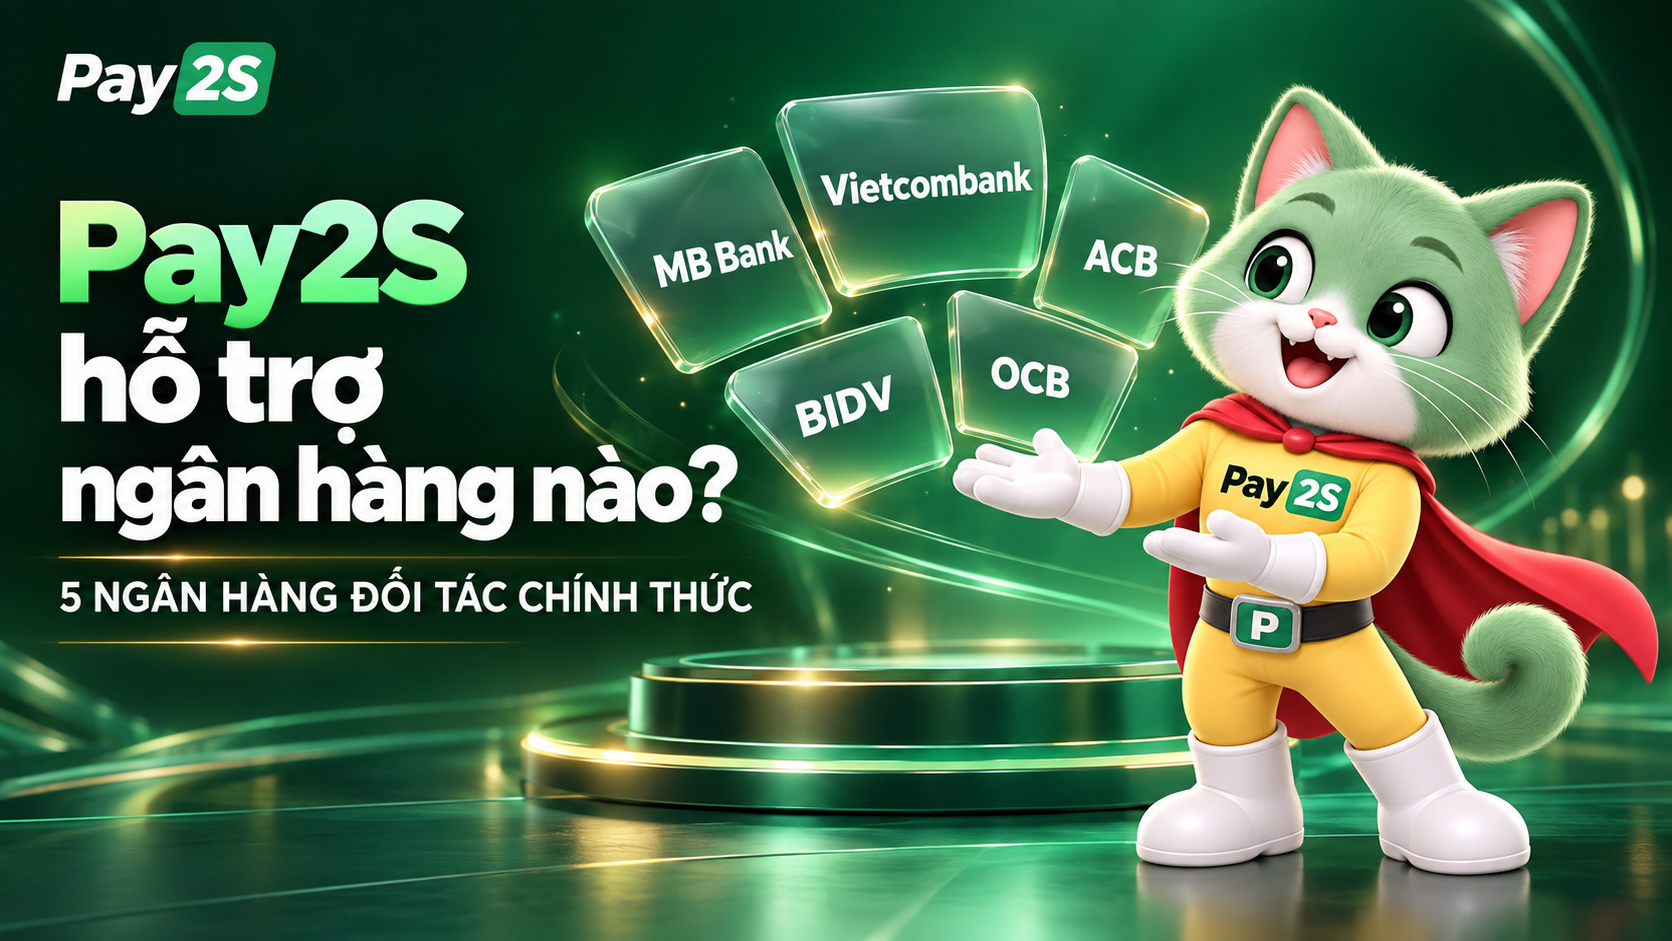
Pay2S hỗ trợ ngân hàng nào? Hiện tại, Pay2S tập trung hợp tác chính thức với 5 ngân hàng gồm Vietcombank, MB Bank, ACB, BIDV và OCB. Đây không phải là một giới hạn mà Pay2S đặt ra cho sự phát triển của mình, mà là lựa chọn có chủ đích nhằm duy trì chất lượng dịch vụ, tối ưu chi phí và mang đến một giải pháp thanh toán tự động phù hợp với nhiều doanh nghiệp.
Vậy tại sao Pay2S không mở rộng kết nối với hàng chục ngân hàng khác? Và điều gì khiến chúng tôi lựa chọn mô hình thuê bao trọn gói, không tính phí theo từng giao dịch?
Câu trả lời nằm ở triết lý sản phẩm mà Pay2S đã theo đuổi ngay từ những ngày đầu.
1. Pay2S hỗ trợ ngân hàng nào? Danh sách 5 ngân hàng đối tác chính thức
Hiện Pay2S giới thiệu 5 ngân hàng đối tác chính thức:
- Vietcombank: Ngân hàng TMCP Ngoại thương Việt Nam.
- MB Bank: Ngân hàng TMCP Quân đội.
- ACB: Ngân hàng TMCP Á Châu.
- BIDV: Ngân hàng TMCP Đầu tư và Phát triển Việt Nam.
- OCB: Ngân hàng TMCP Phương Đông.
Thông qua các phương thức kết nối được hỗ trợ, Pay2S giúp doanh nghiệp tự động hóa việc tiếp nhận dữ liệu giao dịch ngân hàng, xác nhận thanh toán và đối soát đơn hàng.
Sau khi xác nhận tài khoản đủ điều kiện kết nối, bạn có thể làm theo hướng dẫn lấy biến động số dư qua API Pay2S để đưa dữ liệu giao dịch vào website hoặc phần mềm của mình.
Doanh nghiệp có thể tìm hiểu thêm về giải pháp chia sẻ biến động số dư hoặc Open API Banking để hiểu cách dữ liệu ngân hàng được kết nối với hệ thống quản lý.
Tuy nhiên, phạm vi tính năng, điều kiện sử dụng và phương thức kết nối có thể khác nhau tùy từng ngân hàng.
2. Vì sao Pay2S không chạy theo số lượng ngân hàng kết nối?
Một câu hỏi mà chúng tôi thường nhận được là:
“Tại sao Pay2S không tích hợp thêm thật nhiều ngân hàng để khách hàng có nhiều lựa chọn hơn?”
Câu trả lời là chúng tôi luôn mong muốn mở rộng, nhưng không phải bằng mọi giá.
Mỗi ngân hàng có chính sách thương mại, yêu cầu kỹ thuật và chi phí kết nối API khác nhau.
Việc bổ sung một ngân hàng mới không đơn thuần chỉ là thêm một cái tên vào danh sách đối tác.
Đằng sau mỗi kết nối là quá trình phát triển kỹ thuật, kiểm thử, vận hành, bảo trì và đảm bảo chất lượng dịch vụ.
Khi số lượng ngân hàng tăng lên, tổng chi phí duy trì hệ thống cũng có thể tăng theo.
Nếu mở rộng quá nhanh mà không có phương án tối ưu phù hợp, những chi phí đó cuối cùng có thể ảnh hưởng đến mức giá mà khách hàng phải trả.
Và đó không phải là hướng phát triển mà Pay2S lựa chọn.
3. Triết lý Pay2S: Chất lượng tốt với chi phí hợp lý
Ngay từ những ngày đầu, Pay2S đã xác định một nguyên tắc rất rõ ràng:
Sản phẩm công nghệ phải có chất lượng tốt, với chi phí mà nhiều doanh nghiệp có thể tiếp cận.
Chúng tôi tin rằng tự động hóa thanh toán không nên chỉ dành cho các doanh nghiệp lớn.
Một cửa hàng bán lẻ, một website thương mại điện tử hay một doanh nghiệp nhỏ đều có nhu cầu tự động hóa những công việc lặp đi lặp lại.
Chẳng hạn như kiểm tra số dư, đối chiếu nội dung chuyển khoản, xác nhận đơn hàng hay cập nhật trạng thái thanh toán.
Để giải quyết những công việc này, Pay2S phát triển hệ sinh thái kết nối dữ liệu ngân hàng với website và phần mềm quản lý.
Thông qua giải pháp Open API Banking, doanh nghiệp có thể tìm hiểu khả năng tích hợp dữ liệu giao dịch vào quy trình vận hành.
Mục tiêu của Pay2S không chỉ là giúp doanh nghiệp làm việc nhanh hơn, mà còn giúp họ tiếp cận công nghệ với mức chi phí hợp lý.
4. Vì sao Pay2S lựa chọn mô hình thuê bao trọn gói?
Một trong những khác biệt quan trọng trong triết lý sản phẩm Pay2S là mô hình thuê bao trọn gói.
Pay2S không tính phí theo từng giao dịch trong phạm vi dịch vụ đã cam kết.
Điều này đặc biệt có ý nghĩa với các doanh nghiệp xử lý số lượng đơn hàng lớn hoặc kinh doanh những sản phẩm có biên lợi nhuận thấp.
Ví dụ, một cửa hàng xử lý 10.000 giao dịch mỗi tháng.
Nếu sử dụng một mô hình thu phí giả định 300 đồng trên mỗi giao dịch, tổng phí sẽ là 3.000.000 đồng mỗi tháng.
Khi số lượng giao dịch tăng lên 20.000, tổng phí theo mô hình giả định đó sẽ tăng thành 6.000.000 đồng.
Đây chỉ là ví dụ minh họa, không phải bảng giá của bất kỳ nhà cung cấp cụ thể nào.
Với mô hình thuê bao của Pay2S, khách hàng có thể chủ động dự toán chi phí sử dụng dịch vụ theo gói đăng ký mà không phải lo phí Pay2S tăng theo từng giao dịch.
Chúng tôi tin rằng:
Khi khách hàng kinh doanh tốt hơn, bán được nhiều đơn hàng hơn, họ không nên phải chia thêm lợi nhuận cho một khoản phí phát sinh trên từng giao dịch.
Bạn có thể tham khảo chi tiết tại bảng giá giải pháp thanh toán tự động.
Lưu ý: Phí thuê bao Pay2S không đồng nghĩa với việc miễn mọi khoản phí độc lập do ngân hàng hoặc bên thứ ba quy định.
5. Chi phí kết nối API ngân hàng ảnh hưởng thế nào đến giá sản phẩm?
Kết nối API ngân hàng là một phần quan trọng trong hệ thống tự động hóa thanh toán.
Tuy nhiên, để duy trì chất lượng dịch vụ, nhà cung cấp cần giải quyết nhiều bài toán khác nhau.
Chi phí kết nối và tích hợp
Mỗi ngân hàng có thể áp dụng chính sách hợp tác, tiêu chuẩn kỹ thuật và điều kiện thương mại riêng.
Điều này khiến chi phí triển khai kết nối không nhất thiết giống nhau giữa các ngân hàng.
Chi phí vận hành và bảo trì
Sau khi kết nối được triển khai, hệ thống vẫn cần được giám sát, bảo trì và cập nhật để duy trì khả năng hoạt động.
Chi phí đảm bảo chất lượng
Một giải pháp thanh toán không chỉ cần kết nối được, mà còn phải đáp ứng yêu cầu về tính ổn định, độ chính xác và khả năng hỗ trợ khách hàng.
Chi phí phát triển và mở rộng
Khi bổ sung phương thức kết nối mới, đội ngũ kỹ thuật cần dành nguồn lực để phát triển, kiểm thử và duy trì tính tương thích.
Đó là lý do Pay2S không xem việc mở rộng số lượng ngân hàng là mục tiêu duy nhất.
Chúng tôi tập trung vào việc xây dựng những kết nối có thể vận hành bền vững và tạo ra giá trị thực tế cho khách hàng.
6. Đàm phán với ngân hàng để tối ưu lợi ích cho khách hàng
Thay vì vội vàng mở rộng danh sách đối tác, Pay2S lựa chọn làm việc, thương lượng và đàm phán với từng ngân hàng.
Chúng tôi hướng đến những phương án hợp tác có thể cân bằng giữa chất lượng kỹ thuật, hiệu quả vận hành và chi phí dịch vụ.
Mục tiêu là tối ưu nguồn lực để duy trì mô hình sản phẩm mà Pay2S đã cam kết với khách hàng.
Trong quá trình đó, chúng tôi tập trung vào ba nguyên tắc:
Chất lượng kết nối: Đảm bảo các phương thức tích hợp đáp ứng nhu cầu vận hành thực tế.
Hiệu quả chi phí: Hạn chế những khoản chi không cần thiết, giúp duy trì chính sách giá hợp lý.
Lợi ích khách hàng: Ưu tiên những quyết định mang lại giá trị lâu dài cho doanh nghiệp đang sử dụng Pay2S.
Bên cạnh các tính năng thanh toán tự động, doanh nghiệp cũng có thể tìm hiểu thêm về giải pháp xuất hóa đơn tự động để xây dựng quy trình xử lý thanh toán và hóa đơn đồng bộ hơn.

7. Pay2S có tiếp tục mở rộng số lượng ngân hàng trong tương lai không?
Có. Năm ngân hàng hiện tại chắc chắn không phải điểm dừng.
Chúng tôi hiểu rằng mỗi doanh nghiệp có nhu cầu sử dụng ngân hàng khác nhau.
Việc mở rộng danh sách đối tác sẽ giúp Pay2S phục vụ thêm nhiều nhóm khách hàng và mô hình kinh doanh.
Tuy nhiên, quá trình mở rộng cần được thực hiện trên cơ sở đảm bảo chất lượng và kiểm soát chi phí.
Pay2S sẽ tiếp tục tìm kiếm cơ hội hợp tác với các ngân hàng trong tương lai, nhưng không đánh đổi triết lý sản phẩm chỉ để có một danh sách đối tác dài hơn.
Bên cạnh việc mở rộng kết nối ngân hàng trong nước, Pay2S cũng phát triển những giải pháp phục vụ nhu cầu thanh toán đa dạng hơn.
Một trong những định hướng đó là giải pháp thanh toán quốc tế, hỗ trợ doanh nghiệp tìm hiểu các phương thức thanh toán QR xuyên biên giới theo phạm vi triển khai thực tế.
8. Thành công của Pay2S không chỉ nằm ở số lượng ngân hàng kết nối
Với Pay2S, thành công không đơn thuần được đo bằng số lượng ngân hàng trong danh sách đối tác.
Chúng tôi quan tâm nhiều hơn đến giá trị mà khách hàng thực sự nhận được.
Đó có thể là một cửa hàng không còn phải kiểm tra từng giao dịch chuyển khoản.
Một website có thể tự động xác nhận thanh toán sau khi giao dịch được đối chiếu thành công.
Một doanh nghiệp có thể quản lý và đối soát dữ liệu thanh toán tập trung.
Hay một hệ thống bán hàng có thể kết nối dữ liệu giao dịch qua API và Webhook để giảm bớt những thao tác thủ công.
Những cải thiện đó mới là mục tiêu mà Pay2S hướng đến.
Chúng tôi tin rằng công nghệ tốt không nhất thiết phải đi kèm chi phí cao.
Điều quan trọng là sản phẩm phải giải quyết được vấn đề thực tế và tạo ra giá trị tương xứng với khoản đầu tư của khách hàng.
9. Chất lượng phải tốt. Chi phí phải hợp lý. Khách hàng phải được hưởng lợi.
Trong tương lai, Pay2S sẽ tiếp tục phát triển sản phẩm, cải thiện tính năng và mở rộng hệ sinh thái ngân hàng đối tác.
Nhưng dù phát triển đến đâu, chúng tôi vẫn muốn giữ vững ba nguyên tắc:
Chất lượng phải tốt.
Chi phí phải hợp lý.
Và khách hàng phải là người được hưởng lợi.
Đó là kim chỉ nam mà Pay2S lựa chọn theo đuổi.
Chúng tôi trân trọng sự tin tưởng của những khách hàng đã và đang đồng hành cùng nền tảng.
Chính sự ủng hộ đó là động lực để Pay2S tiếp tục nâng cao chất lượng, tối ưu chi phí và phát triển một hệ sinh thái thanh toán tự động bền vững.
Pay2S – Một kết nối, Triệu giao dịch.
Tìm hiểu giải pháp thanh toán tự động Pay2S
Nếu doanh nghiệp của bạn đang tìm kiếm giải pháp kết nối ngân hàng, tự động xác nhận thanh toán và đối soát đơn hàng, hãy tìm hiểu những giải pháp đang được giới thiệu tại website.
- Chia sẻ biến động số dư ngân hàng
- Giải pháp Open API Banking
- Xuất hóa đơn điện tử tự động
- Thanh toán quốc tế
- Bảng giá dịch vụ
- Liên hệ tư vấn
Nguồn tham khảo: