Tiền vừa vào tài khoản có thể là thanh toán đơn hàng, một khoản đặt cọc hoặc dòng tiền không liên quan đến bán hàng. Kích hoạt hóa đơn chỉ từ tín hiệu này dễ bỏ qua bản chất nghiệp vụ và điều kiện lập. Cần nối khoản thu với đơn, dữ liệu người mua và quy tắc kế toán đã xác nhận.
Tự động xuất hóa đơn sau khi khách chuyển khoản có thể giảm nhập liệu khi những điều kiện ấy đã rõ. Phần dưới hướng dẫn kiểm soát giữa thanh toán và hóa đơn theo tài liệu Pay2S cùng nguồn chính thức rà soát ngày 15/10/2026. Với cấu hình được giới thiệu trên hoadontudong.com.vn, kế toán vẫn cần duyệt chính sách cho từng nhóm nghiệp vụ trước khi bật phát hành.
Tự động xuất hóa đơn sau khi khách chuyển khoản cần một điều kiện nghiệp vụ
Thanh toán trả lời câu hỏi tiền đã được nhận hay chưa. Hóa đơn phản ánh giao dịch theo quy định và thời điểm tương ứng. Hai trạng thái có liên quan nhưng không đồng nhất: có khoản tiền đến trước nghĩa vụ lập, có nghiệp vụ phải lập dù tiền chưa thu và có khoản ghi có không phải giao dịch bán hàng.
Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử có hiệu lực từ 01/07/2026. Vì vậy, cấu hình vận hành tháng 10/2026 cần đối chiếu quy định hiện hành, không chỉ dùng một tài liệu hướng dẫn từ năm trước rồi mặc định còn đủ cho mọi trường hợp.
Doanh nghiệp nên xây danh mục nghiệp vụ và sự kiện xác nhận thời điểm: thông tin giao hàng, hoàn thành dịch vụ, thu tiền hoặc điều kiện đặc thù. Người nghiệp vụ duyệt quy tắc; đội kỹ thuật chuyển thành điều kiện phần mềm. Không để nội dung chuyển khoản tự quyết định nghĩa vụ pháp lý.
Phân loại trả trước và đặt cọc theo bản chất hồ sơ
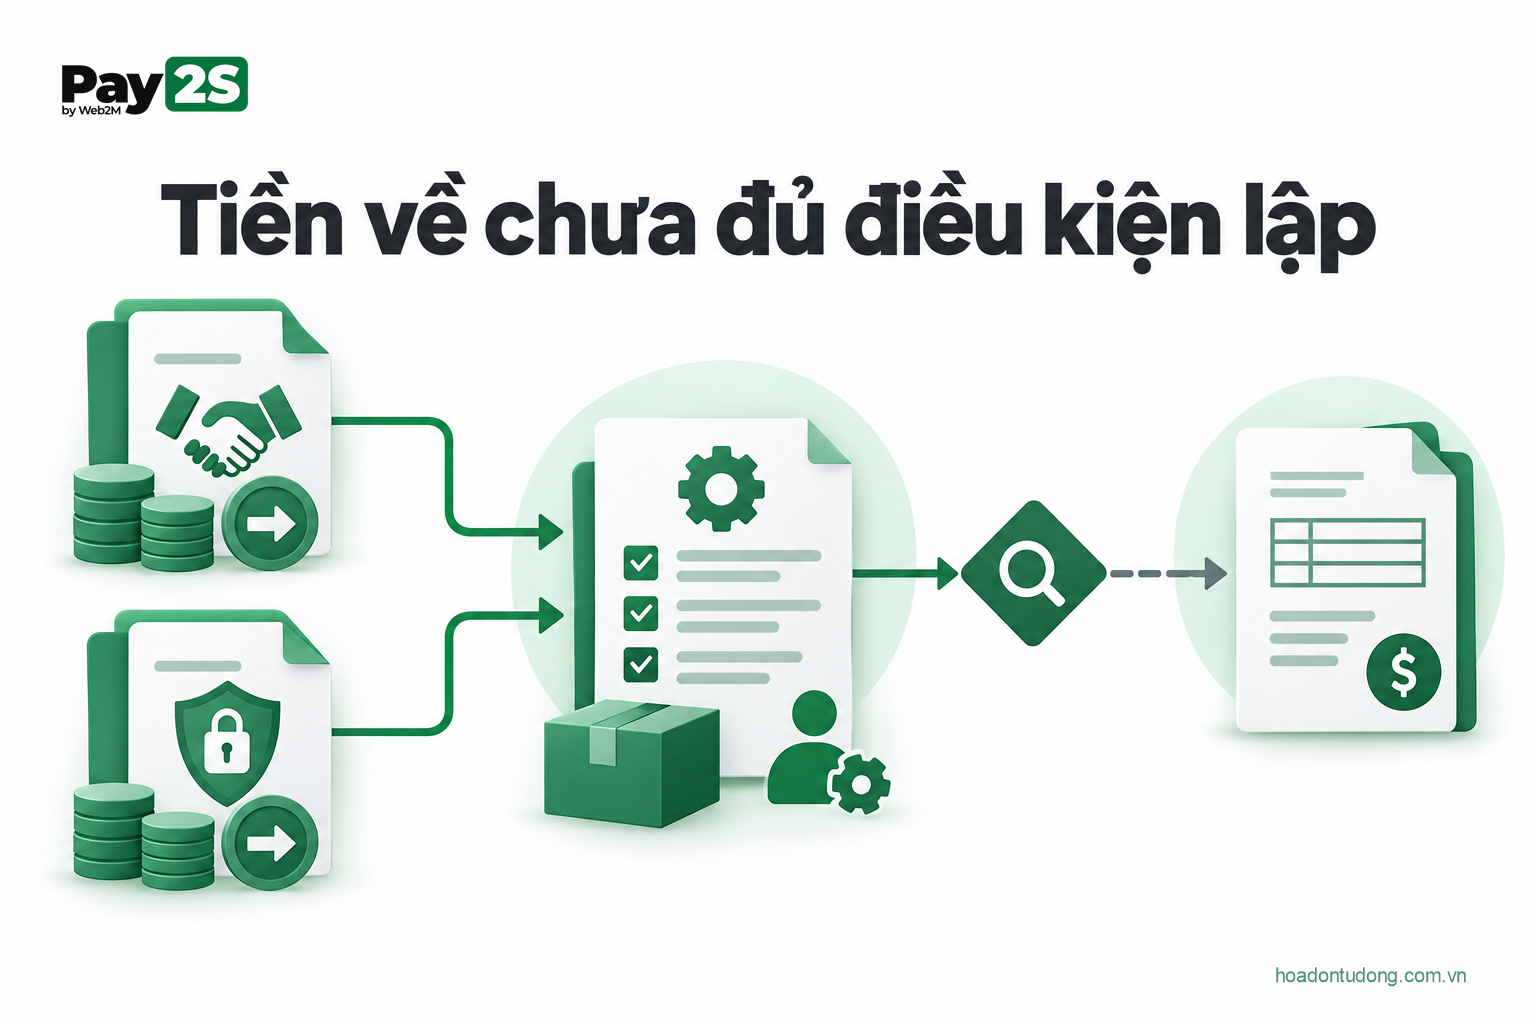
Trong giải đáp ngày 24/09/2026 trên Cổng TTĐT Chính phủ, cơ quan thuế phân biệt tiền đặt cọc đúng quy định để bảo đảm hợp đồng dịch vụ với khoản tạm ứng. Giải đáp nêu nguyên tắc thời điểm đối với dịch vụ và yêu cầu đơn vị đối chiếu thực tế hợp đồng.
Điều đó có ý nghĩa trực tiếp với tự động hóa: không chỉ nhìn chữ “cọc” hoặc “tạm ứng” do khách ghi. Hồ sơ đơn và hợp đồng phải xác định bản chất khoản thu. Nếu chưa rõ, chuyển người có trách nhiệm kiểm tra trước khi hệ thống phát hành, thay vì tự gán một loại nghiệp vụ theo từ khóa.
Danh mục cũng nên có chuyển nội bộ, hoàn tiền, tiền khách chuyển nhầm và khoản chưa xác định. Những dòng này vẫn được ghi nhận để đối soát nhưng không nên đi vào luồng hóa đơn bán hàng theo cùng một điều kiện. Khi sửa phân loại, lưu bằng chứng và người phê duyệt để giải thích được quyết định.
Đối soát khoản thu với đơn trước khi tạo chứng từ
Kiểm tra tài khoản nhận, mã giao dịch, hướng tiền, số tiền và đơn liên quan. Một ảnh bill hỗ trợ tra cứu nhưng chưa đủ làm nguồn duy nhất. Khoản trả thiếu, trả thừa hoặc trả gộp cần bảng phân bổ rõ; tổng tiền ngân hàng không tự nói danh sách hàng hóa hay số hóa đơn cần lập.
Đơn đã có hóa đơn cần được tra cứu trước khi xử lý sự kiện gửi lại. Nếu chỉ kiểm tra trạng thái thanh toán mà không kiểm tra tham chiếu chứng từ, cùng một khoản tiền có thể làm phát sinh nhiều yêu cầu tạo. Ngược lại, gửi email lỗi không nên làm hệ thống cho rằng hóa đơn chưa tồn tại.
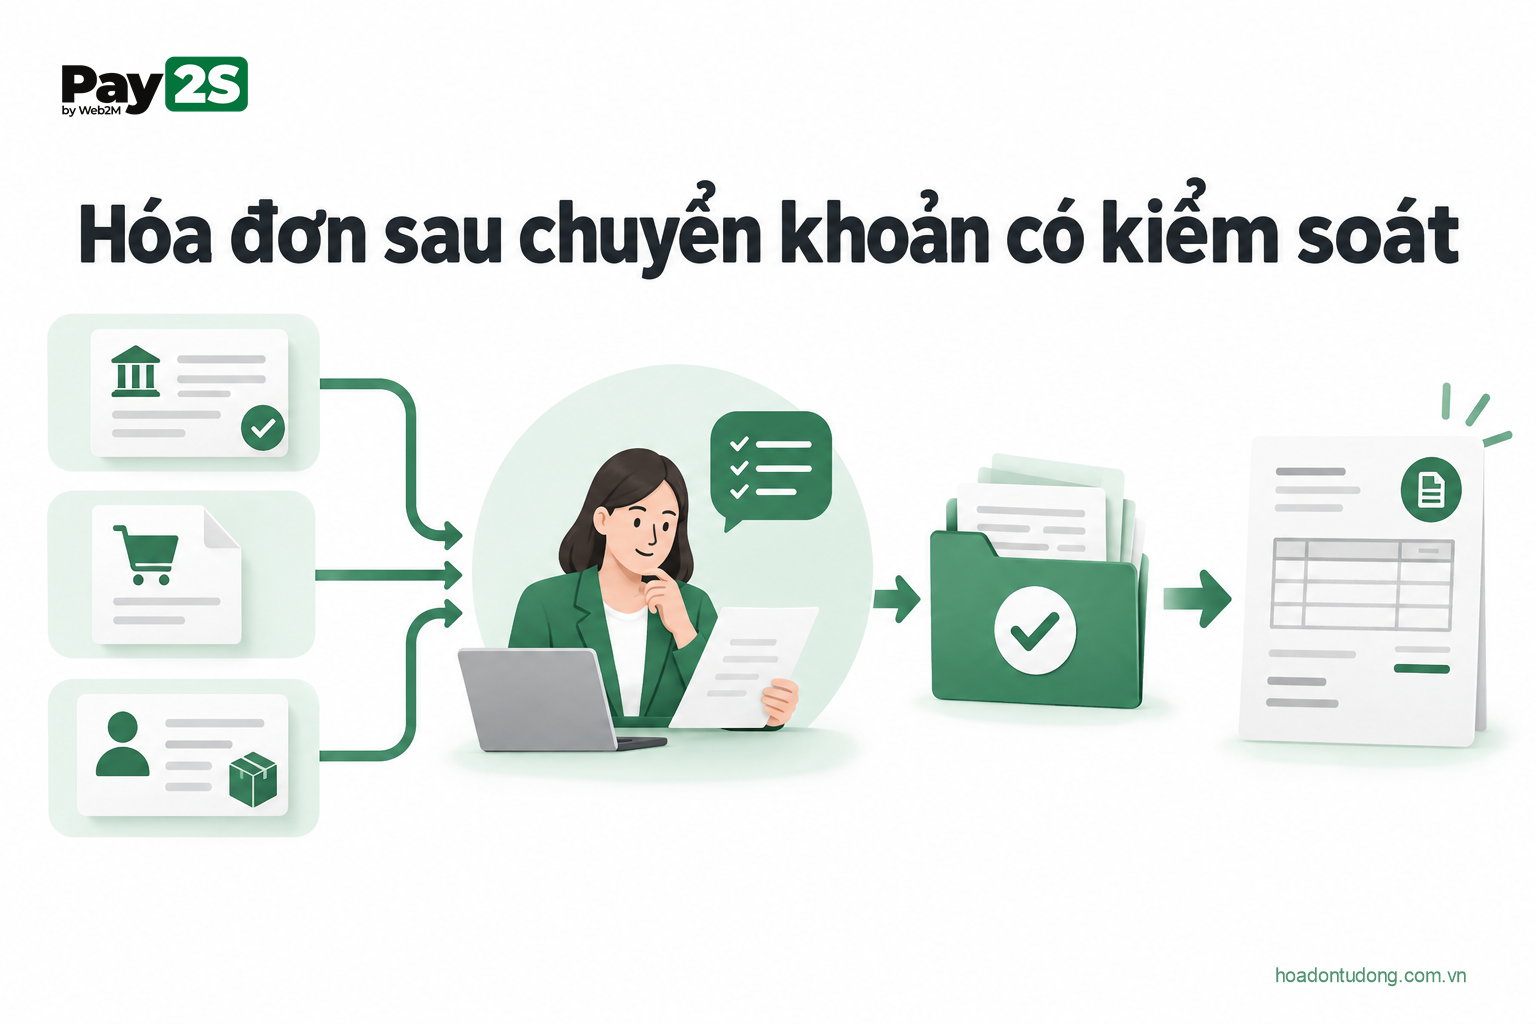
Có thể sử dụng hướng dẫn đối chiếu ngân hàng, đơn hàng và hóa đơn để thiết kế màn hình kiểm tra. Người vận hành cần thấy được cả ba nguồn cùng tham chiếu, thay vì phải mở nhiều bảng rồi tự nhớ số nào đã được xác nhận.
Chuẩn bị dữ liệu người mua và hàng hóa
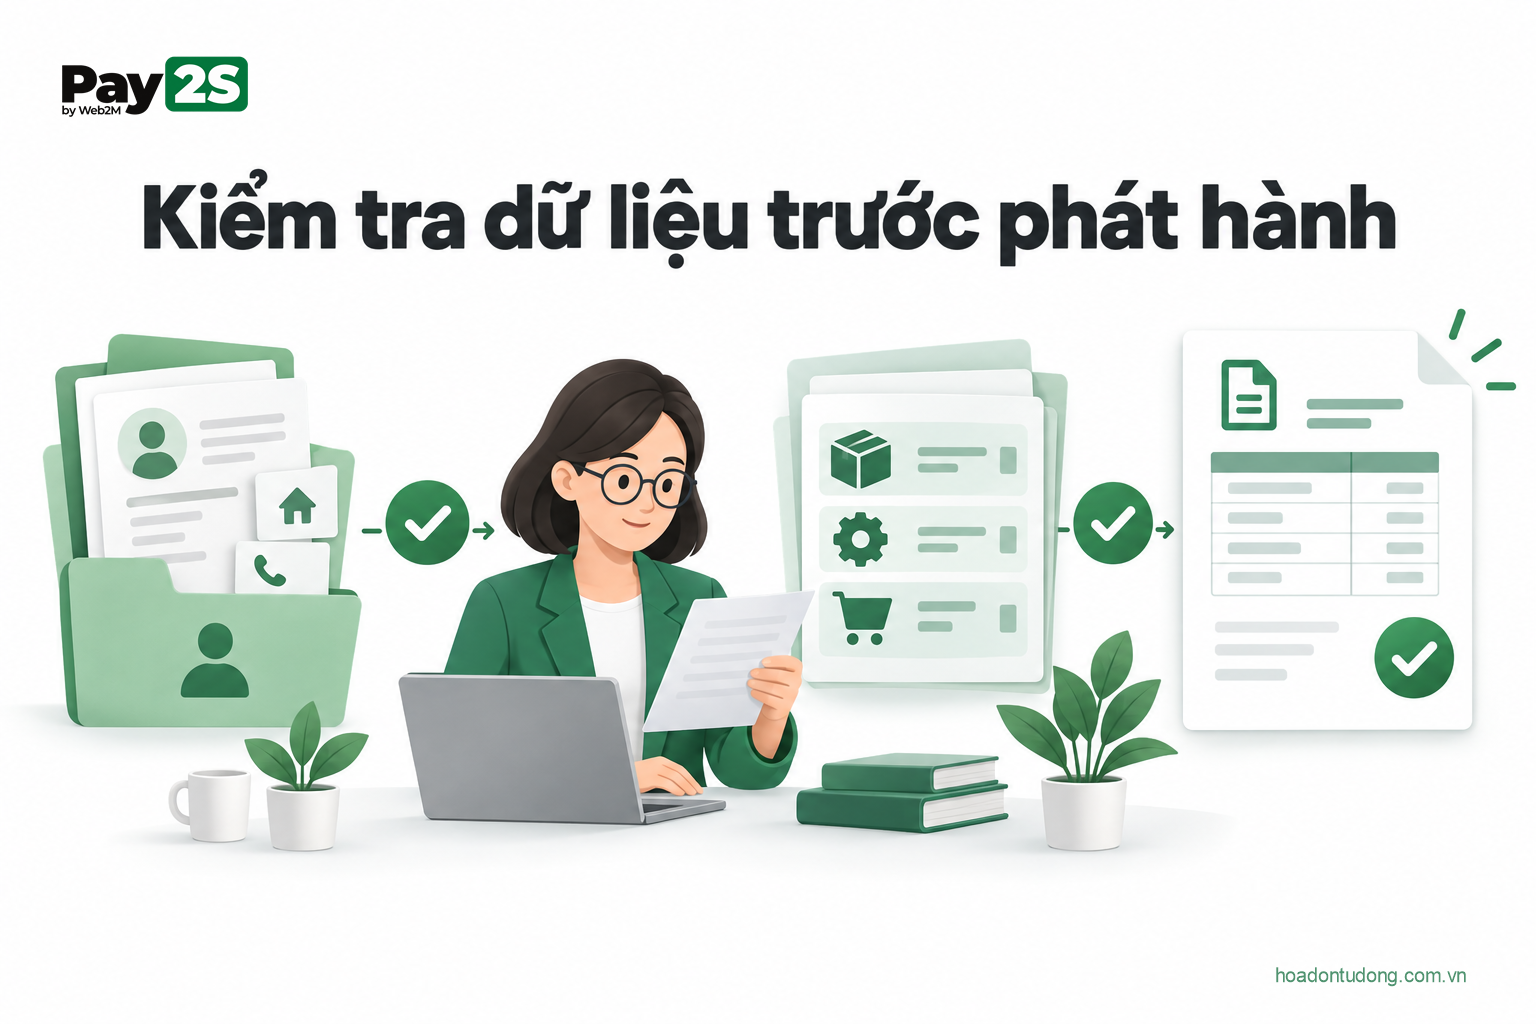
Thông tin người chuyển khoản có thể khác bên mua, chẳng hạn nhân viên trả thay công ty. Vì vậy, không tự lấy tên người chuyển làm tên pháp nhân. Dữ liệu người mua cần được thu trong luồng đặt hàng hoặc yêu cầu chứng từ phù hợp, với các trường được kiểm tra theo loại giao dịch.
Hàng hóa cần mã, tên, đơn vị, số lượng, đơn giá và cách xác định thuế theo nghiệp vụ. Quy tắc thuế phải do người phụ trách xác nhận, không suy ra từ số tiền khách trả. Nếu đơn có giảm giá, phí hoặc nhiều thuế suất, tổng cần được kiểm tra từ từng dòng để không phải sửa tay sau phát hành.
| Nhóm | Điều cần xác nhận | Nếu chưa đủ |
|---|---|---|
| Nghiệp vụ | Đúng loại giao dịch và thời điểm lập | Chuyển kế toán xem hồ sơ |
| Thanh toán | Khoản thu đã gắn đúng đơn | Giữ chờ đối soát |
| Người mua | Dữ liệu phù hợp và không gán nhầm người trả thay | Bổ sung, xác minh |
| Hàng hóa | Chi tiết và tổng được kiểm tra | Sửa nguồn hoặc quy tắc |
| Chứng từ | Đúng chủ thể, mẫu, môi trường và tham chiếu | Dừng phát hành, kiểm tra cấu hình |
Tham khảo quy tắc ánh xạ hàng hóa cho hóa đơn Pay2S khi website gửi dữ liệu sang. Tùy chọn “có yêu cầu hóa đơn” trong phần mềm là dữ liệu điều khiển luồng; nó không tự quyết định người bán được miễn nghĩa vụ lập hóa đơn khi người mua không chọn.
Bắt đầu từ tạo nháp và theo dõi hàng chờ
Tài liệu tự động hóa Pay2S tách chế độ tự tạo nháp và tự phát hành. Tài liệu khuyến nghị kiểm tra Sandbox, theo dõi nháp rồi mới bật phát hành thật khi người phụ trách xác nhận. Doanh nghiệp nên dùng giai đoạn này để thử dữ liệu và kiểm soát, đồng thời vẫn bảo đảm quy trình đáp ứng thời điểm lập theo quy định.
Một bản nháp giúp kiểm tra nội dung nhưng chưa phải hóa đơn đã ký và cấp số. Người dùng cần thấy rõ trạng thái để không gửi nhầm cho khách như chứng từ hoàn tất. Khi chuyển Production, giữ kết nối và quyền riêng để tránh dùng môi trường thử cho đơn thật hoặc phát hành thật trong một buổi kiểm thử.
Hàng chờ nên có lý do, người phụ trách và bước cần làm tiếp. Khoản thiếu dữ liệu người mua khác khoản lệch tiền hoặc mất kết nối nhà cung cấp. Nếu mọi lỗi chỉ hiện một nhãn “chưa phát hành”, nhân viên dễ bấm gửi lại nhiều lần mà chưa sửa đúng nguyên nhân.
Chống phát hành trùng và xử lý kết quả chưa rõ
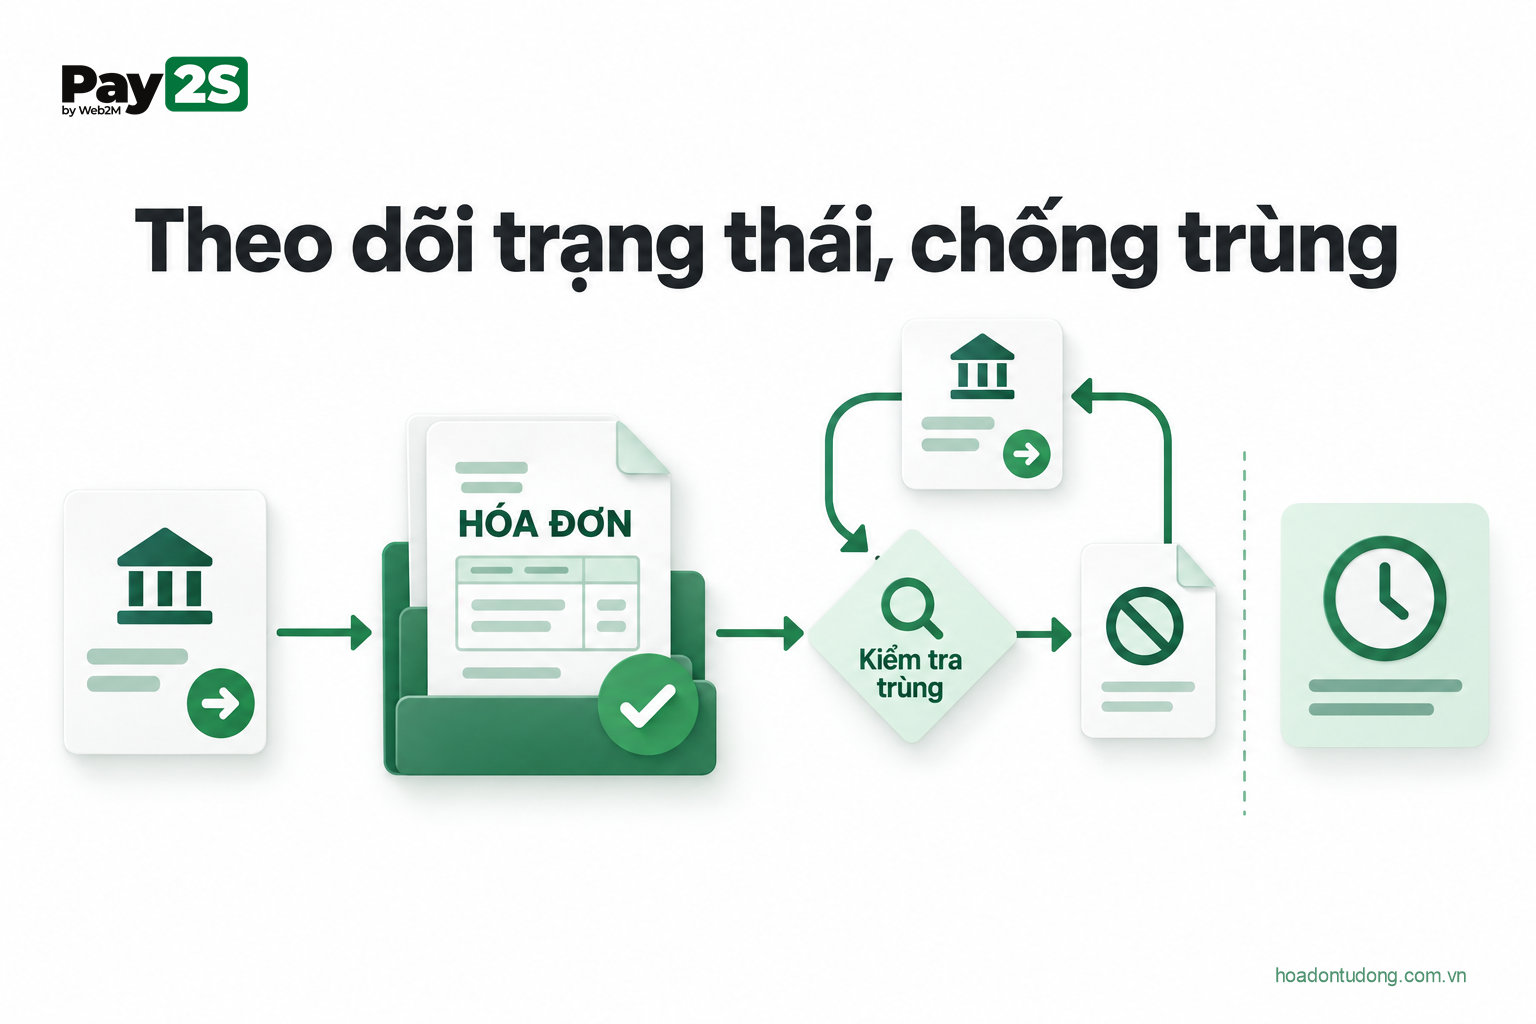
Mỗi yêu cầu chứng từ cần khóa tham chiếu ổn định. Khi timeout, ưu tiên tra cứu hoặc đồng bộ kết quả theo tham chiếu đã dùng trước khi tạo yêu cầu khác. Nhà cung cấp có thể đã ký và cấp số dù hệ thống chưa nhận được phản hồi; đổi mã để gửi mới có thể tạo tác động lặp.
Tài liệu đối soát và xử lý lỗi Pay2S hướng dẫn phân biệt kiểm tra lại dữ liệu với nghiệp vụ lập hoặc phát hành. Cần giữ trạng thái thanh toán, nháp, phát hành và email riêng để lỗi ở bước sau không làm lặp bước đã hoàn tất.
Đội phát triển có thể đọc nguyên tắc API hóa đơn và chống trùng khi thiết kế luồng. Nhật ký cần đủ mã tham chiếu và kết quả để truy vết nhưng không chứa credential hoặc dữ liệu người mua vượt nhu cầu hỗ trợ.
Tình huống giả định: cùng tiền vào nhưng hai cách xử lý
Giả sử một doanh nghiệp nhận hai khoản chuyển cùng giá trị. Khoản thứ nhất đã được gắn với giao dịch bán đủ hồ sơ và đã đến thời điểm lập theo quy tắc được kế toán xác nhận. Khoản thứ hai thuộc hợp đồng dịch vụ, đang chờ người phụ trách xác định bản chất khoản bảo đảm hoặc trả trước.
Hệ thống có thể chuyển khoản thứ nhất vào luồng chứng từ phù hợp và giữ khoản thứ hai ở bước kiểm tra nghiệp vụ. Không dùng việc cùng số tiền hoặc cùng ngày ghi có để quyết định giống nhau. Đây là tình huống giả định, không phải kết luận thuế cho một hợp đồng cụ thể hoặc case khách hàng Pay2S.
Gửi, lưu và đối chiếu sau phát hành
Theo hướng dẫn Cục Thuế được Cổng TTĐT Chính phủ đăng, quy trình tách phát sinh giao dịch, xác định thời điểm, lập, gửi người mua, chuyển dữ liệu và lưu trữ/xử lý. Điều này cho thấy phát hành là một phần của chuỗi, không phải điểm cuối duy nhất.
Sau khi có kết quả, lưu tham chiếu hóa đơn, mã tra cứu và trạng thái theo phạm vi được phép. Kiểm tra gửi email hoặc phương thức giao chứng từ đã hoàn tất. Nếu gửi lỗi, xử lý bước gửi với hóa đơn đã có; không mặc định tạo lại một hóa đơn mới cho cùng giao dịch.
Khi cần sửa chứng từ đã phát hành, thực hiện nghiệp vụ phù hợp theo quy định hiện hành và hướng dẫn nhà cung cấp. Không xử lý như xóa nháp. Người vận hành cần quyền và hướng dẫn riêng, giữ liên kết giữa chứng từ gốc với hồ sơ xử lý để kiểm tra lại được.
Nghiệm thu trước khi bật phát hành tự động
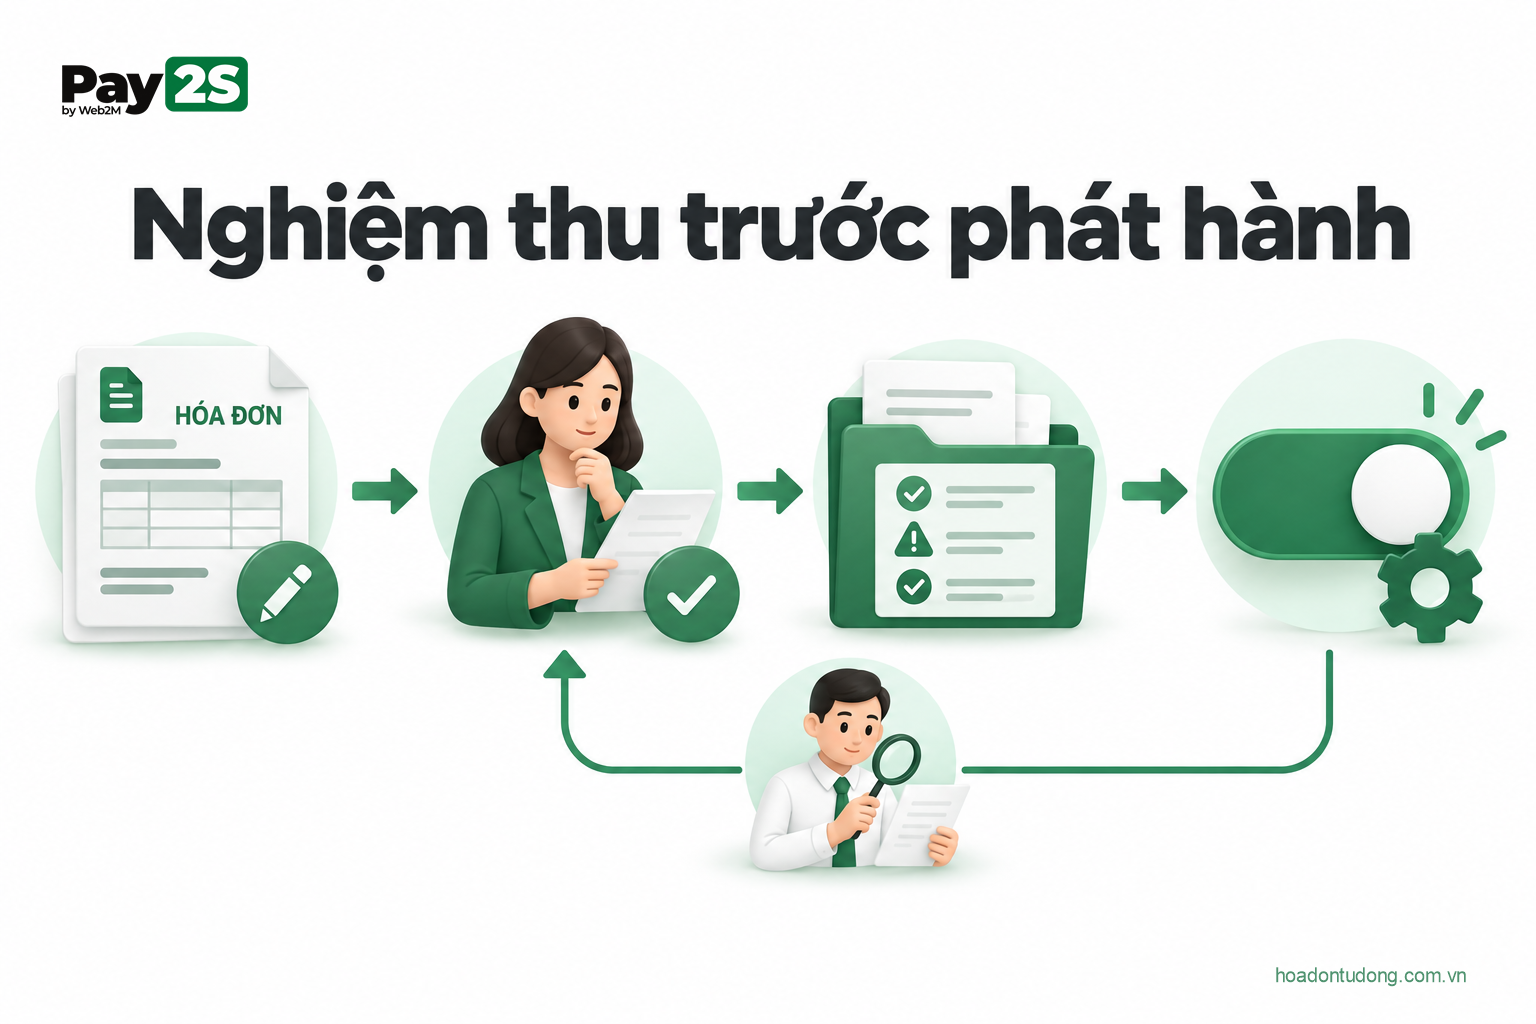
Chọn bộ đơn có dữ liệu đầy đủ, thiếu thông tin, người trả thay, nhiều dòng hàng, lệch tổng và sự kiện lặp. Thử mất phản hồi sau yêu cầu phát hành và thử phục hồi bằng tra cứu. Kế toán kiểm tra PDF, dữ liệu nguồn và kết quả, đội kỹ thuật kiểm tra tác vụ chỉ chạy một lần.
Ghi rõ nhóm nghiệp vụ được phép tự động và nhóm luôn cần duyệt. Khi giá, thuế, mẫu hoặc quy định thay đổi, có bước rà soát lại cấu hình trước khi áp dụng. Hướng dẫn cấu hình tạo nháp và phát hành có kiểm soát có thể dùng cho phần chuẩn bị vận hành.
Đo số đơn vào hàng chờ, lý do, thời gian xử lý và số trường hợp cần điều chỉnh sau phát hành. Không chỉ đếm số hóa đơn tự tạo. Mục tiêu là dữ liệu đúng, đúng thời điểm và có thể giải thích, thay vì tăng tốc bằng cách bỏ qua các điều kiện chưa được xác minh.
Câu hỏi thường gặp
Nhận tiền có luôn phải lập hóa đơn ngay không?
Không thể kết luận chỉ từ giao dịch ngân hàng. Cần xác định nghiệp vụ, loại hàng hóa/dịch vụ, bản chất khoản thu và quy định áp dụng. Hồ sơ chưa rõ cần người phụ trách kế toán xác nhận.
Khách không chọn lấy hóa đơn thì có thể bỏ qua không?
Không dùng riêng tùy chọn đó để quyết định nghĩa vụ của người bán. Luồng phần mềm phải được cấu hình theo quy định và mô hình kinh doanh thực tế.
Tạo nháp thành công có nghĩa đã phát hành chưa?
Chưa. Cần kiểm tra trạng thái ký, cấp số và kết quả nhà cung cấp. Nháp, phát hành và gửi người mua là các bước cần được theo dõi riêng.
Trước khi bật phát hành cho cả nhóm giao dịch, hãy theo thử một đơn đúng và một hồ sơ thiếu dữ liệu đến kết quả cuối. Khi hóa đơn lỗi, khoản thu vẫn phải được giữ rõ và hồ sơ có người phụ trách. Chỉ mở rộng khi hệ thống phân biệt được đã nhận tiền, đang lập và đã phát hành, đồng thời phục hồi được mà không tạo thêm hóa đơn.